
Banxico publicó nuevas reglas para el Costo Anual Total que aparece en la publicidad de créditos y tarjetas. En lugar de un promedio, los anuncios mostrarán el nivel que no rebasó dos de cada tres créditos otorgados. Las entidades tienen un año para ajustarse.
Resumen en cifras
- 66: es el percentil que se usará para fijar el CAT que aparece en los anuncios.
- 6 meses: el periodo de créditos otorgados que se toma como referencia.
- 100 contratos: por debajo de ese número, la entidad usará una proyección.
- 16 de noviembre de 2027: fecha en que entran en vigor las nuevas reglas.
- 1 solo valor, con un decimal y la leyenda “Sin IVA”.
El Banco de México cambió la forma de calcular el Costo Anual Total, o CAT, que las entidades financieras muestran en su publicidad. La Circular 14/2026, publicada el 13 de noviembre en el Diario Oficial, modifica las reglas que rigen este indicador desde 2009 y entrará en vigor el 16 de noviembre de 2027.
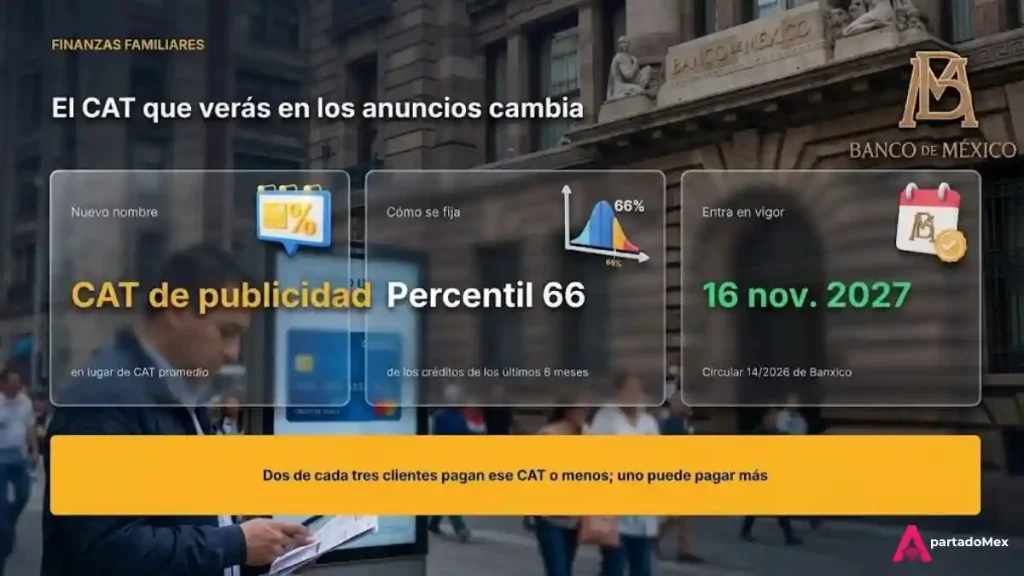
El CAT resume en un porcentaje lo que cuesta un crédito en un año: intereses, comisiones y otros cargos. Es el número que permite comparar una tarjeta o un préstamo contra otro. Hoy, en los anuncios suele aparecer como “CAT promedio”.
Qué cambia en el cálculo
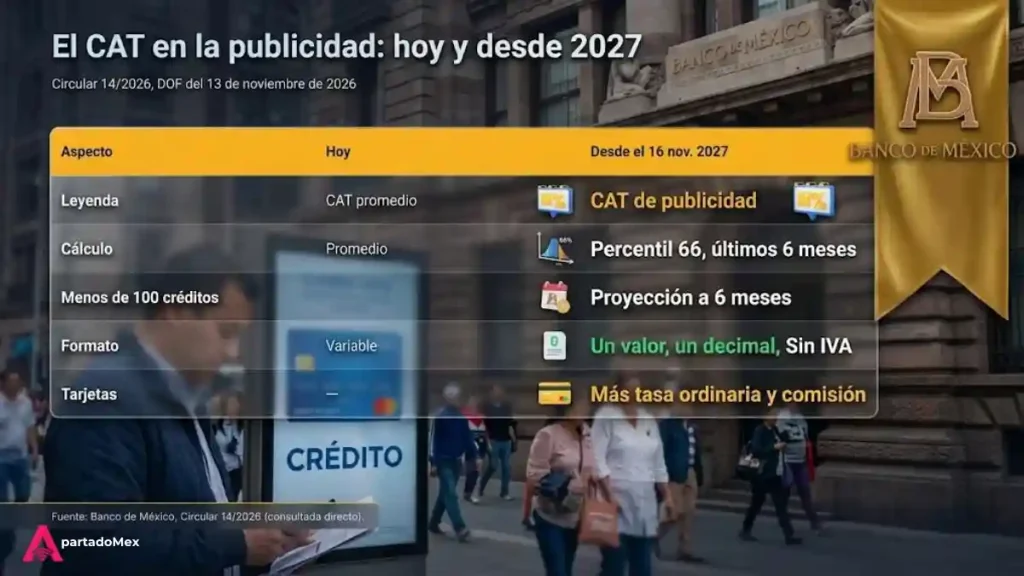
Con la nueva regla, el CAT de un anuncio se fijará con base en los créditos de ese mismo producto otorgados en los seis meses previos. Si la entidad firmó al menos 100 contratos en ese periodo, tomará el percentil 66 de la distribución: el nivel que no superó dos de cada tres créditos. Si firmó menos de 100, usará una proyección para los seis meses siguientes. Quedan fuera los créditos a empleados y personas relacionadas, las reestructuras y los créditos que se dieron por una promoción.
En la práctica, el número anunciado debería quedar más cerca de lo que paga la mayoría de los clientes. Un promedio puede bajar por unos cuantos créditos muy baratos; el percentil 66 obliga a mostrar un nivel que cubre a dos de cada tres personas. Aun así, una de cada tres puede terminar pagando más que lo anunciado.
Cómo se verá en los anuncios
La leyenda cambiará a “CAT de publicidad”, acompañada de la vigencia de la oferta, un solo valor con un decimal y la aclaración “Sin IVA”. En las tarjetas de crédito también deberán aparecer la tasa de interés ordinaria anual y la comisión por administración. Si el crédito exige una garantía en efectivo, el anuncio tendrá que avisar que el CAT incluye ese costo.
Las reglas aplican a bancos, sofomes, sofipos, cooperativas de ahorro y préstamo, uniones de crédito, plataformas de financiamiento colectivo de deuda y otras empresas que prestan de forma habitual.
Mientras llega 2027, el CAT sigue siendo la mejor herramienta para comparar. Si compraste a meses en el Buen Fin, el simulador con CAT de Profeco que explicamos en Buen Fin: compara antes de que empiece sigue siendo útil para revisar lo que vas a pagar. Y recuerda que la tasa de Banxico bajó este mes, como contamos en Un recorte que nadie esperaba.
El CAT, antes y después
| Aspecto | Hoy | Desde el 16 nov. 2027 |
| Nombre en el anuncio | CAT promedio | CAT de publicidad |
| Cómo se fija | promedio | percentil 66 de los créditos de 6 meses |
| Con menos de 100 créditos | – | proyección a 6 meses |
| Formato | variable | un valor, un decimal, “Sin IVA” |
Cuando compares, fíjate en el CAT y no solo en la mensualidad: es lo que de verdad te dice cuánto cuesta el dinero.
💳 Compara cuánto te costaría un crédito
con nuestro simulador de crédito inteligente →1. ¿Qué es el CAT?
El Costo Anual Total: un porcentaje que resume intereses, comisiones y otros cargos de un crédito en un año.
2. ¿Qué cambia con la nueva regla?
El CAT de los anuncios será el nivel que no superó dos de cada tres créditos otorgados en los seis meses previos, en lugar de un promedio.
3. ¿Desde cuándo aplica?
Desde el 16 de noviembre de 2027.
4. ¿A quién aplica?
A bancos, sofomes, sofipos, cooperativas, uniones de crédito, plataformas de financiamiento colectivo de deuda y otras empresas que prestan de forma habitual.
5. ¿El CAT de publicidad es lo que voy a pagar?
No necesariamente. Dos de cada tres clientes pagan ese nivel o menos; el CAT de tu contrato puede ser mayor.
Actualizado: 18 de noviembre de 2026, 9:30 h – Datos al corte: Circular 14/2026 del Banco de México, firmada el 3 de noviembre y publicada en el Diario Oficial de la Federación el 13 de noviembre (consultada directo en banxico.org.mx); cobertura de FintechExpert (16 de noviembre). Lo próximo: la entrada en vigor, el 16 de noviembre de 2027; mientras tanto, siguen las reglas actuales.