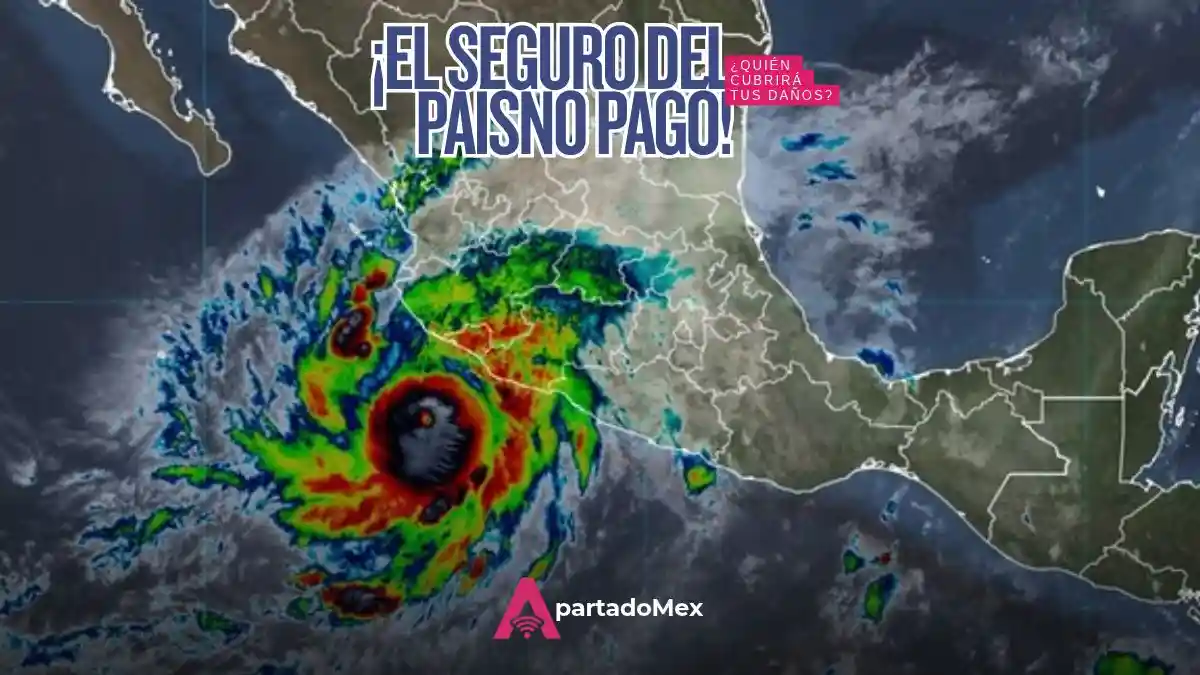
Simón no tocó tierra en Jalisco y el bono catastrófico de México quedó sin activarse. Para las familias de la costa, la pregunta es otra: si su casa o su auto se dañaron, ¿quién paga? Ahora el huracán va hacia Nayarit y Sinaloa.
Puntos clave
- Simón se movió paralelo a la costa de Colima y Jalisco y no tocó tierra. Este lunes era categoría 3, a unos 80 km del litoral de Jalisco.
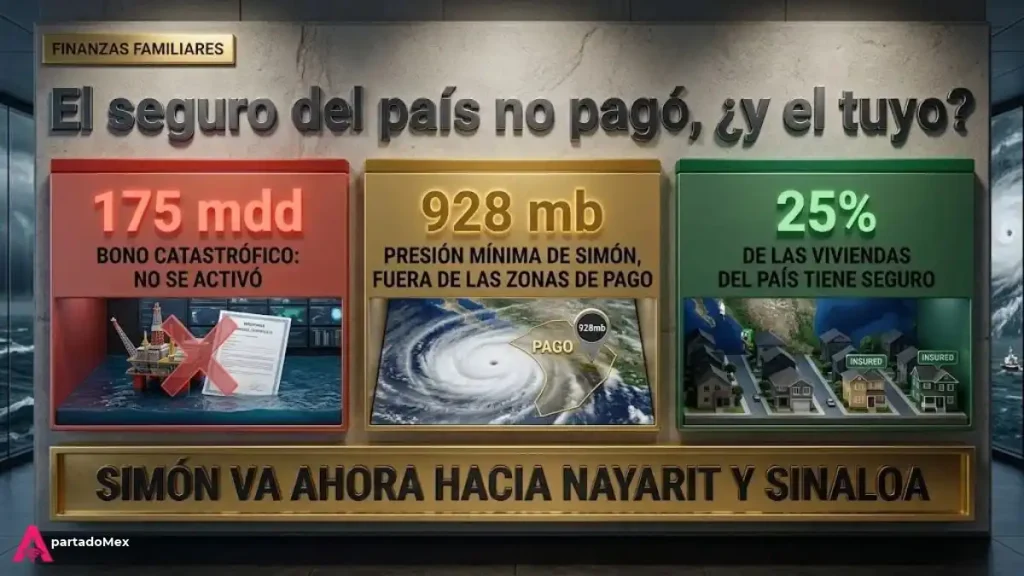
- El bono catastrófico del Pacífico, de 175 millones de dólares, no se activó: los momentos en que el huracán tuvo la presión más baja ocurrieron fuera de las zonas que disparan el pago.
- Hay dos muertes ligadas al fenómeno, una en Guerrero y otra en Mazatlán. En Colima se reportaron 71 viviendas y 35 negocios afectados.
- Solo una de cada cuatro viviendas del país tiene seguro, así que la mayoría de los daños los pagan las propias familias.
Por qué no pagó el bono
El bono catastrófico funciona como una apuesta con reglas fijas. No paga por daños, sino cuando un huracán cruza ciertas zonas de la costa con una presión central igual o menor a un umbral. Simón cumplió una parte: entre la tarde del 10 y la mañana del 11 de octubre bajó de 937 milibares en cuatro mediciones y llegó a 928. Pero en ninguno de esos momentos estaba dentro de las zonas definidas, porque su trayectoria se corrió al oeste y se quedó en el mar.
El análisis preliminar lo describe como un caso muy cerrado. Con la ruta que se pronosticaba al principio, había una probabilidad alta de un pago de 25% del bono, unos 44 millones de dólares. La confirmación final depende de los datos oficiales de la trayectoria.
México tiene otra capa de protección. Desde junio, el Gobierno federal tiene contratado con Agroasemex un seguro catastrófico de 10,400 millones de pesos, vigente hasta mayo de 2027, que también se activa por parámetros como la fuerza de un huracán. Ese dinero protege bienes federales y financia la respuesta del Gobierno. En ningún caso llega como pago directo a las familias.
Qué pasa con el tuyo
Para una familia con daños, la respuesta depende de lo que tenga contratado, y la mayoría no tiene nada: solo alrededor de 25% de las viviendas del país tiene seguro, muchas porque lo exige la hipoteca.
Si tienes seguro de casa, revisa si incluye la cobertura de riesgos hidrometeorológicos, que es la que cubre huracán, inundación y lluvia. Casi siempre tiene un deducible y un coaseguro propios, más altos que los de otros daños, así que una parte del costo te toca a ti. Si tu póliza está ligada a un crédito hipotecario, pregunta al banco o al Infonavit con qué aseguradora está y cómo se reporta.
En el auto, la cobertura amplia suele incluir los daños por fenómenos naturales y la limitada, en general, no cubre los daños al propio vehículo. Si el auto quedó bajo el agua, no lo enciendas: puedes agravar el daño al motor y complicar el reclamo.
Simón, el seguro de todos y el de cada quien
- 175 millones de dólares: el bono catastrófico del Pacífico. No se activó.
- 928 milibares: la presión más baja de Simón, fuera de las zonas de pago.
- 10,400 millones de pesos: el seguro catastrófico federal vigente hasta mayo de 2027.
- 25%: la proporción de viviendas del país con seguro.
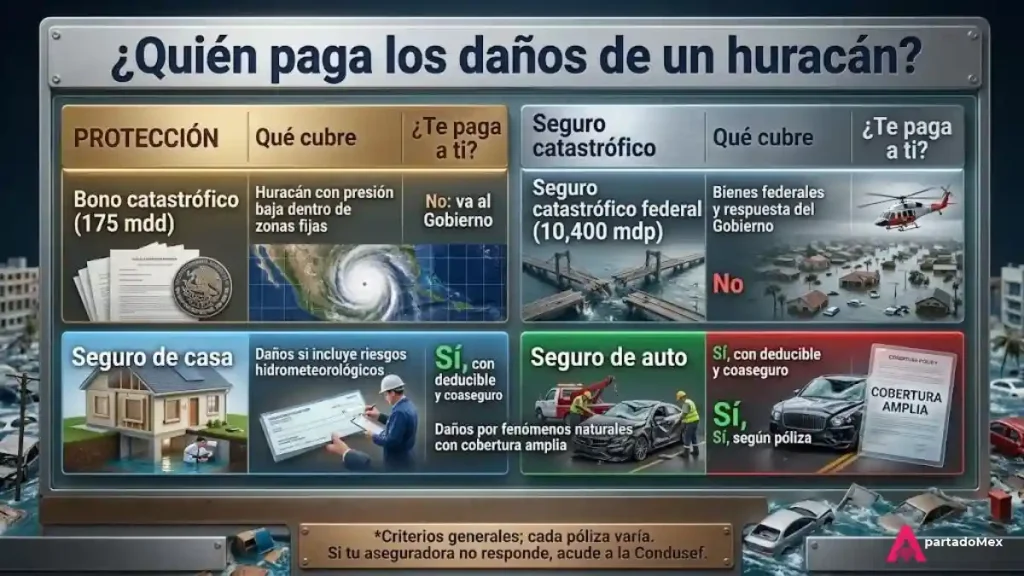
El dinero del país protege al Gobierno. El de tu casa depende de tu póliza.
Cómo reclamar y qué hacer si vives en Nayarit o Sinaloa
Si ya tienes daños, repórtalos a tu aseguradora lo antes posible y pide un número de reporte. Toma fotos y video antes de limpiar o tirar algo y guarda los objetos dañados hasta que pase el ajustador, salvo que representen un riesgo. La ley da un plazo de dos años para reclamar, pero mientras antes lo hagas, más fácil es probar el daño. Si la aseguradora no responde o rechaza el pago sin explicación, puedes presentar una queja ante la Condusef.
Si no tienes seguro, los apoyos dependerán de que las autoridades emitan declaratorias de emergencia o de desastre en tu municipio. Conserva cualquier comprobante de daños y sigue los avisos de protección civil de tu estado.
En Nayarit y el sur de Sinaloa todavía hay tiempo de prepararse. Las lluvias podrían intensificarse desde el miércoles y el pronóstico ubica un posible impacto cerca de Mazatlán la noche del jueves. Toma fotos de tu casa y de tus cosas, guarda en la nube tu póliza y tus documentos, anota el número de siniestros de tu aseguradora y estaciona el auto en un lugar alto.
Cómo se financian las emergencias en el país lo habíamos revisado en Temporada de huracanes: ¿con qué recursos se atenderán emergencias?.
🏦 Si tu aseguradora no responde a tu reclamación por daños del huracán
utiliza el Portal de Queja Electrónica de la Condusef del Gobierno de México →¿Se activó el bono catastrófico por el huracán Simón?
No, según el análisis preliminar. Simón bajó del umbral de presión, pero fuera de las zonas que activan el pago.
¿El seguro catastrófico del Gobierno me paga mis daños?
No. Ese dinero protege bienes federales y financia la respuesta del Gobierno; no se paga directamente a las familias.
¿Mi seguro de casa cubre daños por huracán?
Solo si incluye la cobertura de riesgos hidrometeorológicos. Revisa también el deducible y el coaseguro.
¿Cuánto tiempo tengo para reclamar?
La ley da dos años, pero conviene reportar el daño de inmediato para documentarlo mejor.
¿Qué hago si la aseguradora no me paga?
Puedes presentar una queja ante la Condusef, en línea o en sus oficinas.
Actualizado: 12 de octubre de 2026 · Datos al corte: análisis preliminar de Isacco Loconte publicado por Artemis (12 oct.); avisos del Centro Nacional de Huracanes del 10 y 11 oct.; renovación del seguro catastrófico federal (SHCP, junio de 2026); dato de viviendas aseguradas de la AMIS (marzo de 2026) · Lo próximo: paso de Simón cerca de las Islas Marías el martes y posible impacto cerca de Mazatlán la noche del jueves 15; medición oficial del bono; reapertura del aeropuerto de Puerto Vallarta el martes a las 8:00.