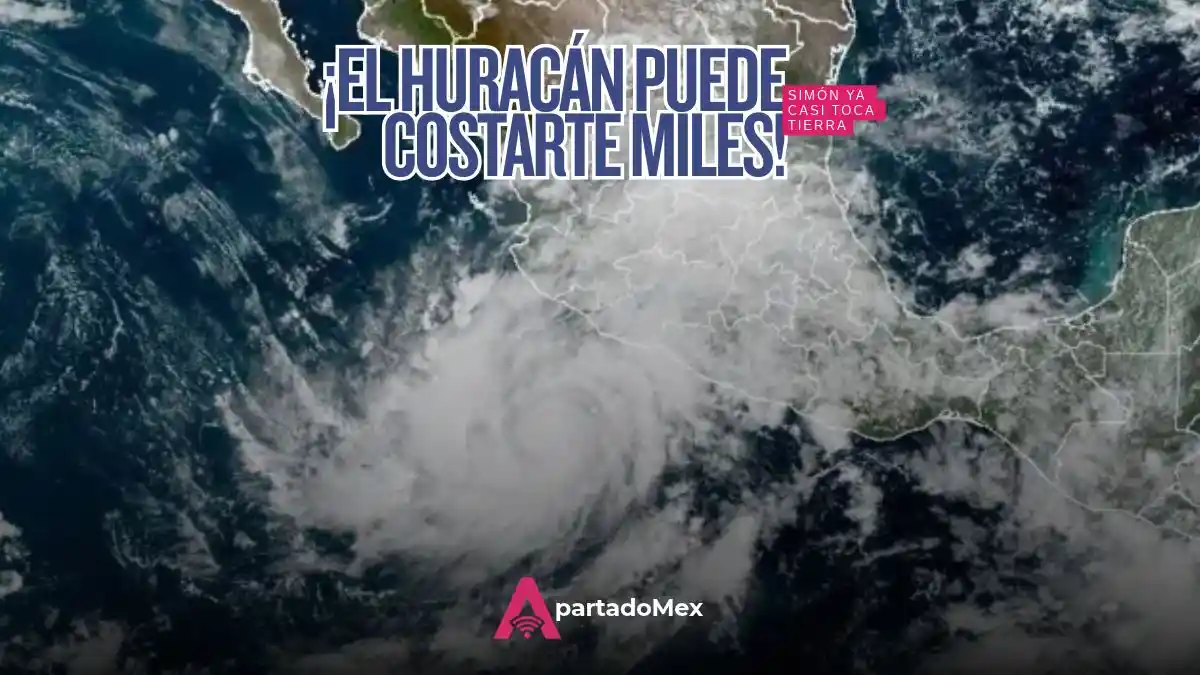
El huracán llega como categoría 4 a la costa de Colima y Jalisco entre la noche del sábado y la mañana del domingo. Además de resguardarte, hay pasos sencillos que hacen la diferencia cuando toque reclamar al seguro.
Puntos clave
- Simón es categoría 4, con vientos sostenidos de 230 km/h. A las 3 de la mañana del sábado estaba a 205 km al sur de Manzanillo, moviéndose al norte a 7 km/h.
- Tocaría tierra como huracán mayor en la costa centro-occidente, tarde el sábado o temprano el domingo. Hay aviso de huracán de Punta San Telmo, en Michoacán, a El Roblito, en Nayarit, incluidas las Islas Marías.
- Se esperan lluvias de 250 a 500 mm, con máximos aislados de 750 mm en Michoacán, Colima, Jalisco y Nayarit.
- México tiene un bono catastrófico de 175 millones de dólares para huracanes del Pacífico que podría pagar si la tormenta cumple ciertas condiciones.
Antes de que llegue: cinco minutos que valen dinero
La prioridad es la vida: si vives en zona de riesgo, sigue las indicaciones de protección civil y ve a un refugio si te lo piden. Ya hay clases suspendidas en 22 municipios costeros de Jalisco, y la CFE desplegó a 2,316 trabajadores en seis estados.
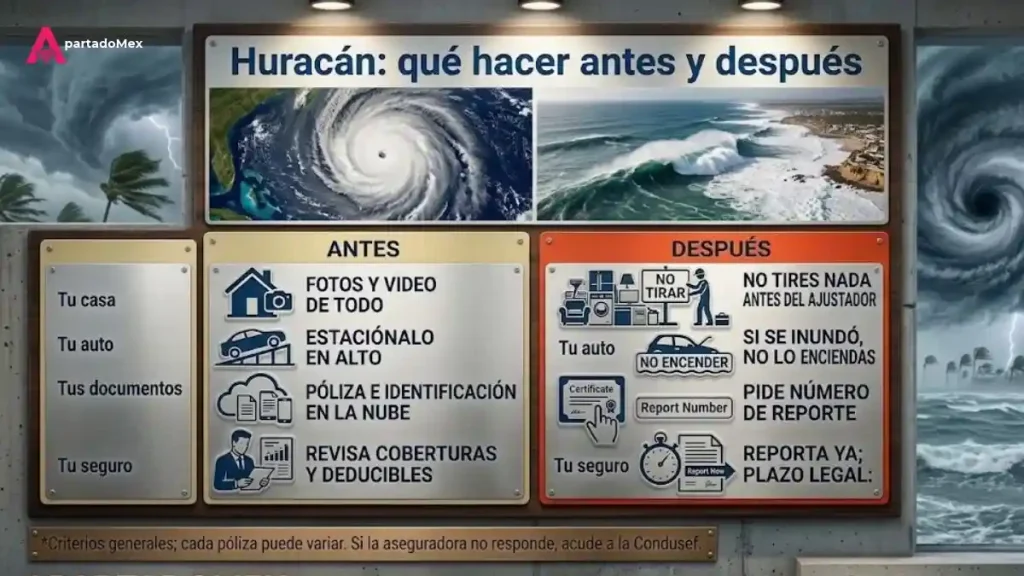
Si ya estás en un lugar seguro, hay cosas que puedes hacer con el celular. Toma fotos y video de tu casa por dentro y por fuera, de tus muebles, aparatos y del auto. Si llega a haber daño, esas imágenes demuestran cómo estaban las cosas antes. Guarda en la nube tu póliza de seguro, tus escrituras o contrato de renta, la factura del auto y tus identificaciones. Anota el número de siniestros de tu aseguradora; en un desastre, las líneas se saturan.
Si tienes auto, estaciónalo en un lugar alto, lejos de árboles, postes y anuncios. Un auto inundado es una de las pérdidas más comunes en los huracanes, y muchas veces se agrava porque alguien intenta encenderlo.
Después: cómo reclamar al seguro
Primero, revisa qué tienes. En el seguro de auto, la cobertura amplia suele incluir los daños por fenómenos de la naturaleza; la limitada, en general, no cubre los daños al propio vehículo. En el seguro de casa, la cobertura de huracán e inundación es un rubro específico, conocido como riesgos hidrometeorológicos, y casi siempre tiene deducible y coaseguro propios, más altos que los de otros daños. Eso significa que una parte del costo la pagas tú.
Si tu auto quedó bajo el agua, no lo enciendas. La Asociación Mexicana de Instituciones de Seguros recomienda apagar el motor si el vehículo se detiene en el agua y llamar a la aseguradora cuando el nivel baje. Encenderlo puede agravar el daño al motor y complicar el reclamo.
Reporta el siniestro lo antes posible y pide un número de reporte. No tires los objetos dañados antes de que los vea el ajustador, salvo que representen un riesgo. Si la aseguradora no responde o rechaza el pago, puedes acudir a la Condusef. La ley da un plazo de dos años para reclamar, pero mientras más pronto lo hagas, más fácil es documentarlo.
Simón, en números
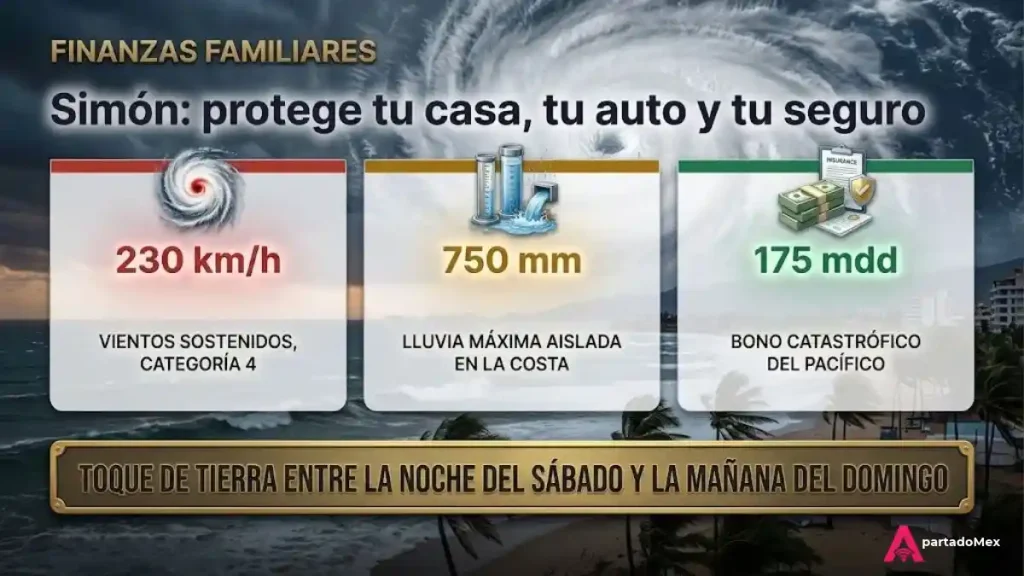
- Categoría 4, con vientos de 230 km/h y presión de 942 milibares.
- 205 km al sur de Manzanillo a las 3 de la mañana del sábado.
- Hasta 750 mm de lluvia en puntos aislados.
- Bono catastrófico del Pacífico: 175 millones de dólares, vigente hasta abril de 2028.
Para el bolsillo, lo que más cuenta en las próximas horas son las fotos que tomes hoy de tus cosas.
El seguro del país
El seguro también existe a escala nacional. En 2024, el Banco Mundial emitió para México un bono catastrófico de 175 millones de dólares que cubre tormentas con nombre en el Pacífico hasta abril de 2028. Es un seguro paramétrico: no paga por daños medidos, sino cuando la tormenta cruza ciertas zonas de la costa con una presión central igual o menor a un umbral. El umbral inicial es de 937 milibares; Simón estaba en 942 en el último aviso. Si se intensifica antes de tocar tierra, el país podría recibir desde 25% hasta el total del bono, dependiendo de la zona y la fuerza. Ese dinero va al Gobierno federal para la reconstrucción.
La región también importa para la economía. Manzanillo es el principal puerto de contenedores del país, y una interrupción de varios días se resiente en importaciones, inventarios y precios. Las capitanías de puerto ya cerraron a la navegación menor varios puertos de Guerrero y Michoacán desde el 8 de octubre. Puerto Vallarta y la costa de Colima viven del turismo, en plena antesala de la temporada alta.
Cómo se financian las emergencias en el país ya lo habíamos revisado en Temporada de huracanes: ¿con qué recursos se atenderán emergencias?.
🏦 Si tu aseguradora no responde a tu reclamación por daños del huracán
utiliza el Portal de Queja Electrónica de la Condusef del Gobierno de México →¿Mi seguro de auto cubre si se inunda por el huracán?
Normalmente sí, si tienes cobertura amplia. La limitada en general no cubre daños al propio vehículo. Revisa tu póliza.
¿Qué hago si mi auto quedó bajo el agua?
No lo enciendas. Espera a que baje el nivel y reporta el siniestro a tu aseguradora.
¿Cuánto tiempo tengo para reclamar?
La ley da dos años, pero conviene reportar el daño de inmediato para documentarlo mejor.
¿Qué es el bono catastrófico?
Un seguro del Gobierno federal que paga si un huracán del Pacífico cruza ciertas zonas con una presión igual o menor a un umbral. El de México cubre hasta 175 millones de dólares.
¿A dónde acudo si la aseguradora no me paga?
A la Condusef, que puede atender tu queja y conciliar con la aseguradora.
Actualizado: 10 de octubre de 2026 · Datos al corte: aviso público #12 del Centro Nacional de Huracanes (3:00 h del 10 oct.); conferencia matutina del 9 oct. y comunicado del Banco Mundial (15 may. 2024) sobre el bono catastrófico; recomendaciones de la AMIS · Lo próximo: toque de tierra y primer recuento de daños el domingo 11; reportes de la CFE y de las aseguradoras el lunes.
[…] se atenderán emergencias?. La guía para proteger casa, auto y seguro ante un ciclón está en la guía de Simón para tu casa, tu auto y tu seguro, y por qué el bono no se activó con Simón, en por qué el seguro del país no […]