
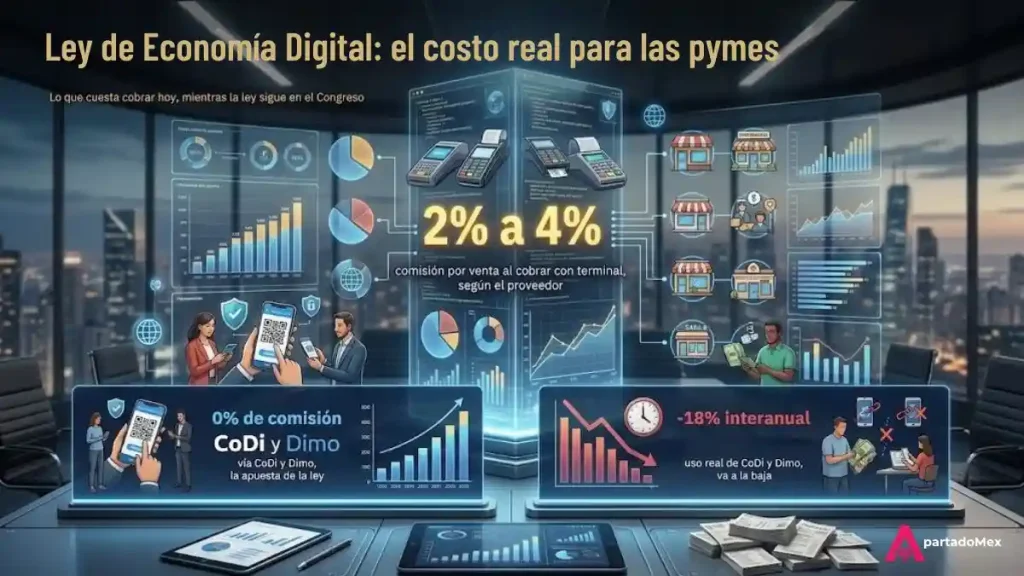
La Ley de Economía Digital que Sheinbaum envió al Congreso promete una ruta de cobro sin comisión para los pequeños negocios a través de CoDi y Dimo, pero mientras esa migración no ocurra, cobrar con terminal bancaria o fintech sigue costando entre 2% y 4% de cada venta, un margen que para un negocio típico puede representar hasta una tercera parte de su utilidad
Resumen en cifras
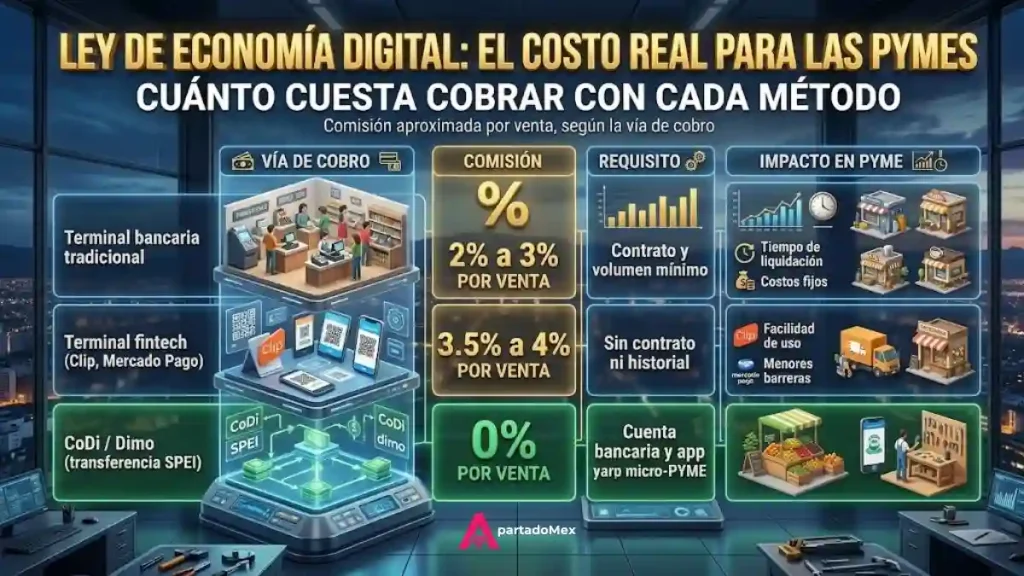
- Cobrar con terminal punto de venta cuesta entre 2% y 4% por transacción según el proveedor: la banca tradicional ofrece 2%-3% pero exige contrato y volumen, mientras que fintechs como Clip o Mercado Pago cobran entre 3.5% y 4% sin esos requisitos.
- La ruta sin comisión que impulsa la ley, CoDi y Dimo, ya existe y no cobra nada por transacción, pero su uso cayó 18% de forma interanual, la señal más clara de que la migración no avanza al ritmo que supone la iniciativa.
- El mismo Paquete Económico 2027 amplía el límite de RESICO de 3.5 a 5 millones de pesos anuales para personas físicas, dándole más margen fiscal a la pyme justo cuando sus ingresos digitales se vuelven visibles para el SAT en tiempo real.
Para un negocio con márgenes estrechos —abarrotes, farmacias locales, papelerías, donde la utilidad neta rara vez supera 8% o 10% de las ventas— la diferencia entre pagar 0% y pagar 3% de comisión no es un detalle contable: puede ser la diferencia entre operar con margen o sin él.
¿Cuánto cuesta realmente para una pyme aceptar pagos digitales hoy?
Depende casi por completo de qué terminal use, no de la ley en sí misma. Las terminales bancarias tradicionales, como las de BBVA o Santander, ofrecen las comisiones más bajas del mercado —entre 2% y 3% por transacción—, pero exigen contrato, historial financiero y un volumen mínimo de ventas que excluye a buena parte de la informalidad. Las terminales fintech, como Clip o Mercado Pago, son más accesibles porque no piden contrato ni historial, pero cobran más: entre 3.5% y 4% por venta. La Ley de Economía Digital no elimina estas comisiones por decreto; en su lugar, apuesta por acelerar la adopción de CoDi y Dimo, las herramientas de transferencia interbancaria vía SPEI que hoy ya operan sin ningún costo por transacción, y por exigir que las terminales de los comercios acepten múltiples métodos de pago —distintas redes de tarjeta, códigos QR y esquemas sin contacto— en una sola plataforma, para que un negocio no tenga que contratar varios proveedores a la vez. La propia ley obliga también a que los comercios declaren protocolos de contingencia ante caídas de red o de luz: se permite cobrar en efectivo durante una falla real, pero no como pretexto sistemático para evadir el cobro digital.
¿Cómo se conecta esto con el SAT y el acceso a crédito?
A través de lo que en la práctica funciona como un espejo entre la caja del negocio y la base de datos del SAT. Cuando un cobro se hace por medio digital, ese ingreso queda registrado en tiempo real en el sistema financiero y se cruza automáticamente con la información fiscal del contribuyente, algo que no ocurre con el efectivo. Esto conecta directamente con un cambio que ya documentamos hace unos días: dentro del mismo Paquete Económico 2027, el límite de ingresos para calificar en RESICO subiría de 3.5 a 5 millones de pesos anuales para personas físicas y de 35 a 50 millones para empresas medianas, lo que amplía cuántos negocios pueden aprovechar las tasas reducidas de ese régimen —incluida la opción, ya opcional desde septiembre, de pagar un IVA fijo de 7% sin llevar acreditamiento—. La Asociación de Bancos de México, por su parte, ha propuesto un esquema de comisión cero en toda la cadena de cobro para microempresas, no solo en la tasa de intercambio entre bancos, además de tarifas preferenciales para sectores de alto volumen y bajo monto como gasolineras y casetas. Ninguna de estas dos piezas —el nuevo límite de RESICO y la propuesta de comisión cero de la banca— está todavía aprobada de forma definitiva; ambas siguen en discusión dentro del mismo paquete legislativo.
Cuánto cuesta cobrar con cada método
| Vía de cobro | Comisión aproximada | Requisito |
| Terminal bancaria tradicional | 2% a 3% por venta | Contrato y volumen mínimo |
| Terminal fintech (Clip, Mercado Pago) | 3.5% a 4% por venta | Sin contrato ni historial |
| CoDi / Dimo (transferencia SPEI) | 0% por venta | Cuenta bancaria y app compatible |
El propio contraste de esta tabla explica por qué la ley apuesta tan fuerte por CoDi y Dimo: es la única vía que no le cuesta nada a la pyme por transacción. El problema es que, mientras la ley se discute en el Congreso, el uso de esas dos herramientas va en la dirección contraria a la que necesita la iniciativa para funcionar.
Para una pyme que hoy decide entre régimen tradicional de RESICO y la nueva opción de 7% de IVA fijo, o entre terminal bancaria y fintech, la recomendación práctica sigue siendo la misma que en nuestra cobertura fiscal previa: revisar el propio perfil de gasto y de volumen antes de cambiar de esquema, y no asumir que una comisión más baja en el papel se traduce automáticamente en menor costo si exige un contrato o un volumen que el negocio todavía no tiene.
Consulta nuestras noticias sobre Impuestos & SAT para dar seguimiento a los cambios de RESICO y al resto de la Miscelánea Fiscal 2027
¿Cuánto cobra una terminal de pago a una pyme en México?
Entre 2% y 3% por venta en la banca tradicional (con contrato y volumen mínimo), y entre 3.5% y 4% en terminales fintech como Clip o Mercado Pago.
¿CoDi y Dimo realmente no cobran comisión?
No cobran comisión por transacción al operar vía transferencia SPEI, pero su uso cayó 18% de forma interanual, por lo que la mayoría de los cobros digitales hoy todavía pasan por terminal con comisión.
¿Cambiará el límite de ingresos para tributar en RESICO?
Se propone subirlo de 3.5 a 5 millones de pesos anuales para personas físicas y de 35 a 50 millones para empresas medianas, dentro del mismo Paquete Económico 2027, aunque falta aprobación final del Congreso.
¿Qué exige la ley a los negocios sobre fallas de red o de luz?
Declarar protocolos de contingencia; se permite cobrar en efectivo durante una falla real, pero no de forma sistemática como pretexto para evitar el cobro digital.
¿Qué propone la banca frente a las comisiones de cobro digital?
La Asociación de Bancos de México propuso un esquema de comisión cero en toda la cadena de cobro para microempresas, además de tarifas preferenciales para sectores como gasolineras y casetas; la propuesta sigue en discusión.
Redactado por Sebastián Arriaga el equipo de ApartadoMex, cobertura de fiscalidad y economía para pequeños negocios. Última actualización: 13 de septiembre de 2026.