
La presidenta Claudia Sheinbaum envió la noche del 9 de septiembre una iniciativa de Ley de Economía Digital a la Cámara de Diputados, dentro del Paquete Económico 2027; reconoce valor legal a la CURP Digital y fija una fecha concreta para dejar el efectivo en gasolineras y casetas, aunque el resto de la transición todavía no tiene calendario definido
De un vistazo rápido
- Sheinbaum presentó la iniciativa a San Lázaro la noche del 9 de septiembre, junto con una reforma a la Ley Aduanera, como parte del Paquete Económico 2027; Ricardo Monreal confirmó que seguirá su trámite legislativo ordinario, así que todavía no es ley vigente.
- El proyecto da valor legal a la CURP Digital y al Expediente Digital Ciudadano para abrir cuentas y hacer trámites a distancia, y faculta a la Secretaría de Hacienda para obligar el pago electrónico en los sectores que ella determine.
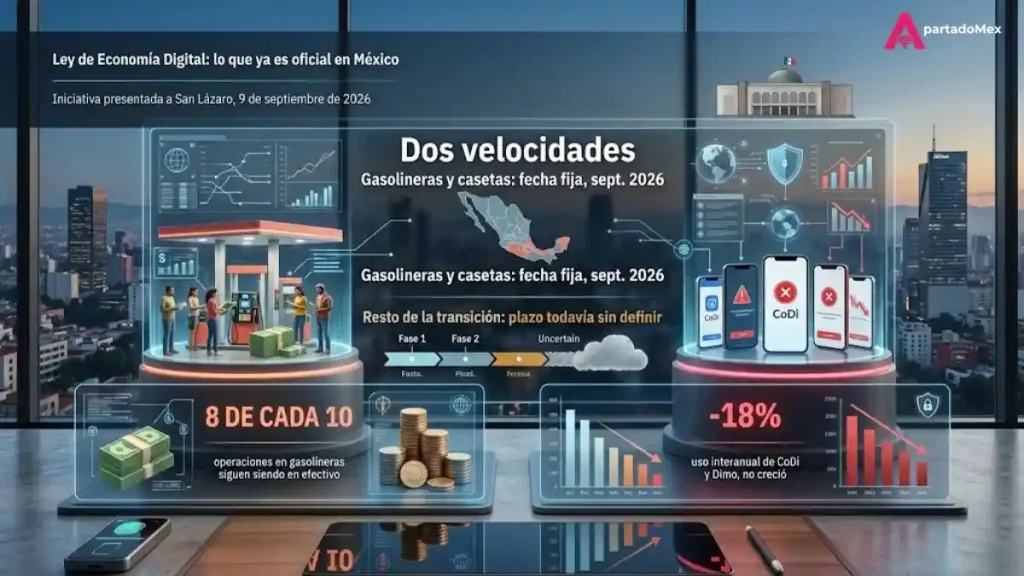
- El caso más avanzado ya tiene fecha: pago digital obligatorio en gasolineras y casetas desde septiembre de 2026, aunque 8 de cada 10 operaciones en gasolineras todavía se hacen en efectivo, según directivos del sector fintech consultados por la prensa.
A diferencia de otras leyes ya aprobadas de este mismo Paquete Económico, esta apenas comienza su proceso en el Congreso, con una particularidad: mientras la mayor parte de la transición se plantea como gradual y sin plazos precisos, el tramo de gasolineras y casetas ya opera con una fecha límite concreta.
¿Qué establece exactamente la iniciativa, y qué tan avanzada va en el Congreso?
Dos documentos con valor legal nuevo, y una facultad discrecional para Hacienda. La iniciativa reconoce a la CURP Digital y al Expediente Digital Ciudadano como mecanismos válidos de autenticación para abrir cuentas bancarias a distancia y contratar servicios financieros sin acudir a una sucursal; el presidente de la Asociación de Bancos de México, Emilio Romano, explicó que hoy los bancos deben consultar por separado distintas bases de identidad, y que la CURP Digital busca funcionar como “una llave” única que el usuario abre, cierra y actualiza para autorizar qué información biométrica comparte. Además, el proyecto faculta a la Secretaría de Hacienda y Crédito Público para determinar, sector por sector, en qué trámites y actividades el pago electrónico deja de ser opcional. Sobre el avance legislativo: Ricardo Monreal, presidente de la Junta de Coordinación Política de San Lázaro, dijo que las iniciativas presidenciales “serán analizadas con responsabilidad y tendrán su trámite legislativo”, sin ofrecer una fecha de votación. Es decir, hoy es una propuesta formalmente presentada, no una ley en vigor.
¿Por qué el objetivo de reducir el efectivo choca con la realidad del país?
Porque la meta de digitalizar los pagos avanza más rápido en el discurso que en el uso real. El ejemplo más concreto de la ley —eliminar el efectivo en gasolineras y casetas desde septiembre de 2026, obligando el uso de telepeaje, CoDi y Dimo— retoma un plan que Sheinbaum ya había anunciado desde marzo de este año. Aldo Vargas, director de la fintech Kernotek, calificó la meta de “demasiado ambiciosa” y recordó que no es la primera vez que se intenta digitalizar los cobros en gasolineras. Los datos le dan la razón hasta ahora: 8 de cada 10 transacciones en gasolineras siguen siendo en efectivo, y el uso de CoDi y Dimo —las dos herramientas sin comisión en las que se apoya buena parte de la ley— cayó 18% de forma interanual, no creció. A esto se suma una brecha de acceso financiero que la propia Encuesta Nacional de Inclusión Financiera 2024 del INEGI documenta con precisión: aunque 76.5% de los adultos mexicanos ya tiene al menos un producto financiero formal, esa cifra cae a 65.5% en localidades de menos de 15,000 habitantes y a 58.2% entre hablantes de lengua indígena, justo los sectores donde una transición forzada al pago digital tendría el efecto más excluyente si no se acompaña de cobertura de internet y educación financiera.
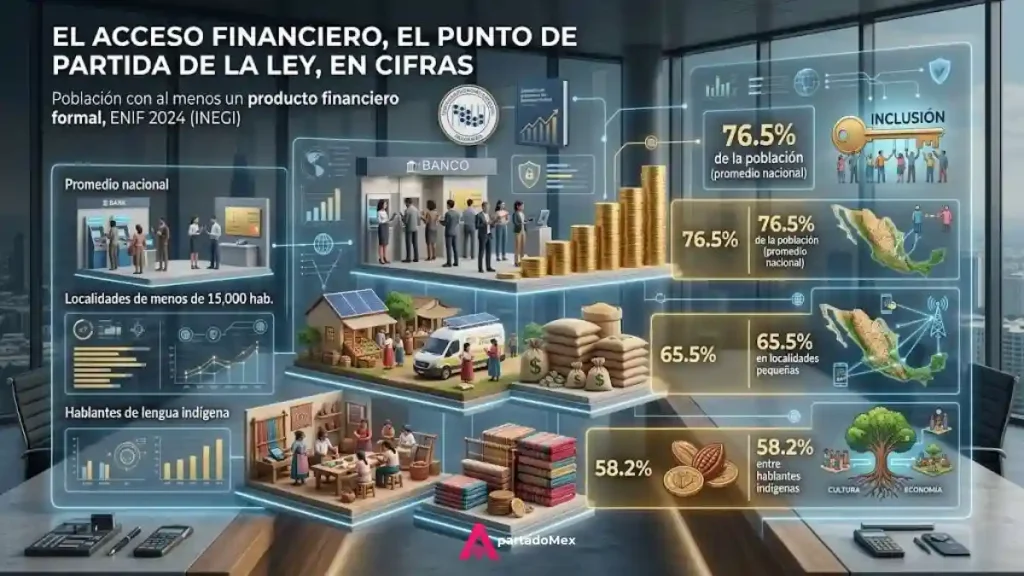
El acceso financiero, el punto de partida de la ley, en cifras
| Ámbito | Población con al menos un producto financiero formal |
| Promedio nacional | 76.5% |
| Localidades de menos de 15,000 habitantes | 65.5% |
| Hablantes de lengua indígena | 58.2% |
La ley no parte de cero: parte de un país donde 3 de cada 4 adultos ya tiene acceso a algún producto financiero, pero donde ese acceso se concentra en zonas urbanas, y donde la propia herramienta gratuita en la que confía la ley —CoDi y Dimo— está perdiendo uso en vez de ganarlo.
Esta iniciativa forma parte del mismo Paquete Económico 2027 cuyas cifras macroeconómicas centrales ya confirmamos la semana pasada: igual que entonces, la pregunta relevante ya no es si el paquete existe, sino qué tan realista es su calendario de implementación frente a la infraestructura y los hábitos de pago que hoy tiene el país.
Consulta nuestra cobertura de Política, Gobierno & Bolsillo para dar seguimiento al trámite legislativo de esta iniciativa.
¿Ya es ley la Ley de Economía Digital?
No. Fue presentada a la Cámara de Diputados el 9 de septiembre de 2026 y sigue su trámite legislativo ordinario; no tiene todavía fecha de votación confirmada.
¿Qué valor legal le da la ley a la CURP Digital?
La reconoce como mecanismo válido de autenticación para abrir cuentas bancarias a distancia y contratar servicios financieros, junto con el Expediente Digital Ciudadano.
¿Desde cuándo es obligatorio el pago digital en gasolineras y casetas?
Desde septiembre de 2026, según lo confirmado por la propia presidenta, aunque datos de la industria muestran que 8 de cada 10 operaciones en gasolineras aún se pagan en efectivo.
¿Quién decide en qué sectores se vuelve obligatorio el pago electrónico?
La Secretaría de Hacienda y Crédito Público, a la que la iniciativa faculta para determinarlo sector por sector.
¿Qué tan extendido está el acceso a productos financieros en México?
76.5% de los adultos tiene al menos uno, según la ENIF 2024 del INEGI, pero la cifra baja a 65.5% en localidades pequeñas y a 58.2% entre hablantes de lengua indígena.
Redactado por Manuel Campos del equipo de ApartadoMex, cobertura de política fiscal y digitalización financiera. Última actualización: 13 de septiembre de 2026.