
Grupo Salinas presentó “Protección de Riesgos Digitales”, un seguro de hasta 45,000 pesos anuales contra fraude en línea, robo de identidad y extorsión cibernética que cubre incluso cuentas de otros bancos, en un contexto en el que nueve de cada 10 fraudes bancarios en México ocurren por manipulación directa al cliente, no por hackeo de sistemas
Lo que debes saber
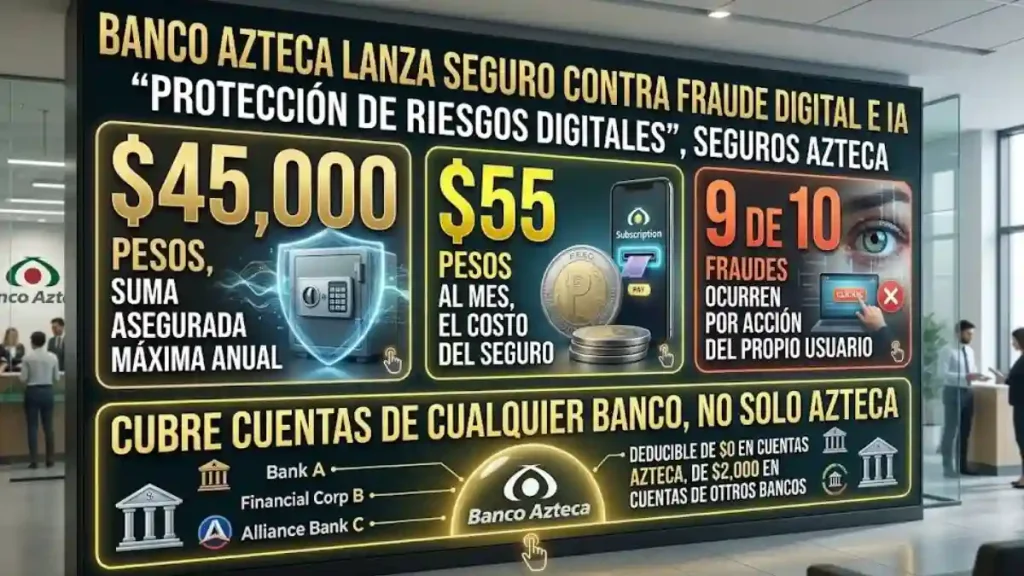
- El producto, operado por Seguros Azteca, cuesta 55 pesos al mes, tiene un deducible de 0 pesos para cuentas de Banco Azteca y de 2,000 pesos para cuentas de otros bancos, e incluye asesoría telefónica 24/7.
- Cubre fraude en sitios o anuncios apócrifos, robo o suplantación de identidad y extorsión cibernética (como el bloqueo o secuestro de información de un dispositivo), con una suma asegurada máxima de 45,000 pesos al año.
- La empresa asegura que sus quejas ante Condusef cayeron de 3,300 a 1,736 al comparar enero-mayo de 2024 contra el mismo periodo de 2026, aunque esta es una cifra que la propia empresa reporta, no un dato publicado de forma independiente por el regulador.
El lanzamiento llega en un momento en el que los fraudes por manipulación psicológica —vishing, phishing, deepfakes de voz— han desplazado al robo de credenciales por hackeo como la principal amenaza para los usuarios de banca digital en México.
¿Por qué ahora, y qué tan grande es el problema que busca resolver?
Alejandro Segura Magaña, director de Prevención de Fraudes de Grupo Salinas, resumió el diagnóstico detrás del producto: “nueve de cada 10 fraudes digitales ocurren por acciones propias de los usuarios”, es decir, casos en los que la víctima termina compartiendo una clave, aprobando una transferencia o instalando una aplicación falsa tras ser engañada, más que por una falla técnica del banco. José Francisco Landaverde Flores, director general de Seguros Azteca, explicó que el producto “responde a un escenario en el que las personas utilizan cada vez más plataformas digitales”, mientras que Gabriela Hernández, directora ejecutiva de Afiliación y Captación de Banco Azteca, participó en la presentación del lanzamiento. A diferencia de los seguros de tarjeta o de protección patrimonial que ya ofrecen otros bancos grandes del país —BBVA México y Banorte, por ejemplo, tienen productos enfocados en robo de tarjeta o ciberseguridad para pymes, y Citibanamex optó por una campaña de prevención en vez de un seguro—, “Protección de Riesgos Digitales” es, hasta donde pudo verificar esta nota, el primero en el mercado mexicano que cubre fraude digital, robo de identidad y extorsión cibernética para personas físicas, y que además aplica a cuentas de cualquier institución, no solo las del banco que lo vende.
¿Qué cifras de este lanzamiento no se pudieron verificar de forma independiente?
La cifra de pérdidas por robo de datos y cuentas bancarias de 17,400 millones de pesos en 2025, que circuló junto con el anuncio, tiene un origen distinto al que suele atribuírsele: rastrea a un comunicado de prensa de Identy.io, una empresa privada de autenticación biométrica, sin metodología pública ni atribución a Condusef, Banxico o una consultora independiente. Existe un dato con mejor respaldo, aunque de otro año: Condusef reportó pérdidas por fraude financiero cercanas a 14,500 millones de pesos en 2024, cifra que esta nota usa en su lugar por tener una fuente identificable. Tampoco fue posible confirmar la estadística —también atribuida sin fuente al contexto internacional de deepfakes— de que 62% de las organizaciones habría enfrentado fraude por voz clonada o video falso; al no encontrarse el estudio de origen, esta nota la excluye. Por último, la reducción de quejas ante Condusef que reporta la empresa (de 3,300 a 1,736) proviene de un vocero de Banco Azteca, no de un reporte público del regulador que esta nota haya podido cruzar de forma independiente.
El producto, en una tabla
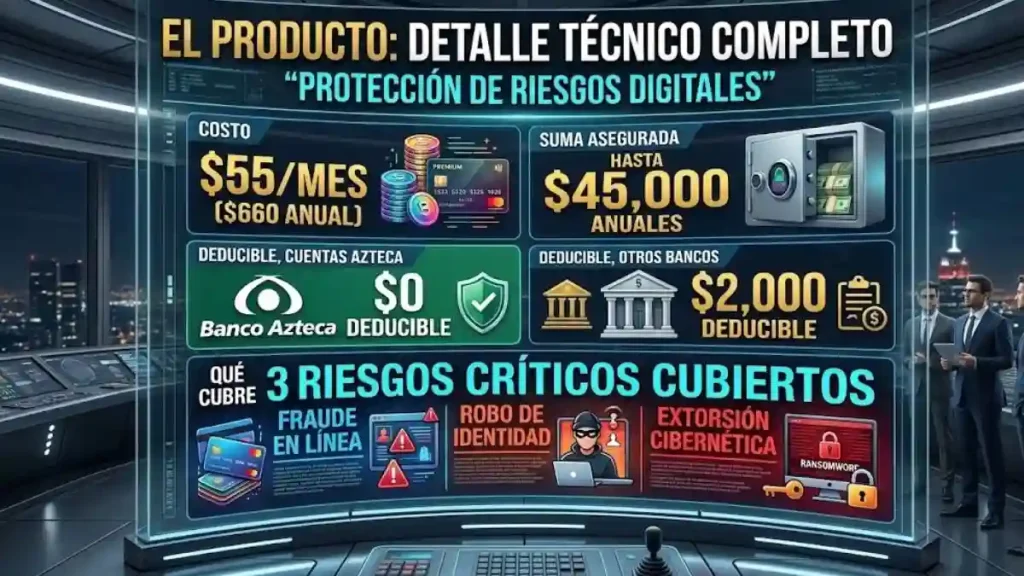
El dato que mejor resume el lanzamiento no es la cifra de pérdidas que lo acompañó —que esta nota no pudo verificar en fuente oficial—, sino el diagnóstico que sí reconoce la propia industria: nueve de cada 10 fraudes digitales dependen de que el usuario, engañado, participe sin saberlo en su propio fraude, lo que ningún seguro puede prevenir por sí solo.
Este portal cubrió en septiembre el hallazgo de que 42% de los bancos mexicanos carece de un protocolo DMARC estricto contra correos falsos; puedes revisar esa cobertura en Proofpoint: 42% de bancos mexicanos sin protección DMARC estricta.
Consulta la cobertura de este portal sobre fraude bancario y seguridad financiera en Seguridad & Finanzas.
¿Cuánto cuesta el seguro de Banco Azteca contra fraude digital?
55 pesos al mes, con una suma asegurada de hasta 45,000 pesos anuales.
¿El seguro solo cubre cuentas de Banco Azteca?
No; también cubre cuentas de débito o crédito de otros bancos, aunque con un deducible de 2,000 pesos en ese caso, frente a 0 pesos para cuentas de Banco Azteca.
¿Qué tipo de fraude cubre exactamente?
Fraude en sitios o anuncios apócrifos, robo o suplantación de identidad y extorsión cibernética, como el bloqueo o secuestro de información de un dispositivo.
¿Es cierto que 9 de cada 10 fraudes digitales son culpa del usuario?
Es lo que afirma Grupo Salinas con base en su propia experiencia como banco; la cifra no proviene de un estudio independiente, pero es consistente con el patrón que describen otras instituciones sobre fraudes por manipulación (vishing, phishing) frente al hackeo directo de sistemas.
¿Cuánto pierde México al año por fraude financiero?
Condusef reportó pérdidas cercanas a 14,500 millones de pesos en 2024; una cifra de 17,400 millones para 2025 ha circulado en medios, pero esta nota no pudo confirmarla en una fuente oficial.
Redactado por Julia Sarmiento para ApartadoMex, cobertura de seguridad financiera. Última actualización: 23 de septiembre de 2026.