El IMSS cambió las reglas de la Modalidad 40, el esquema que usan miles de personas de la Ley 73 para subir su pensión. Desde el 22 de octubre, quien se inscriba ya no podrá cotizar con hasta 25 UMA, sino con su último salario registrado más una UMA, y sin pagar meses atrasados. Quienes ya están inscritos conservan sus condiciones.
Lo esencial
- Las nuevas reglas aplican desde el 22 de octubre de 2026 a quienes se inscriban o reinscriban.
- El salario para cotizar queda topado en el último salario registrado más una UMA; antes se podía elegir hasta 25 UMA.
- Ya no se permiten pagos retroactivos: la cobertura empieza el día de la solicitud.
- El trámite es solo en línea.
- Quienes ya estaban inscritos mantienen sus condiciones hasta que termine el periodo contratado.
La Modalidad 40, o continuación voluntaria en el régimen obligatorio, permite a quien dejó de trabajar con patrón seguir cotizando al IMSS por su cuenta. Durante años se convirtió en la estrategia más conocida para las personas de la Ley 73, las que empezaron a cotizar antes de julio de 1997, porque su pensión se calcula con el salario promedio de las últimas 250 semanas. Cotizar esos últimos cinco años con un salario alto elevaba la pensión.
Ese margen se redujo. El Consejo Técnico del IMSS aprobó el 10 de octubre un acuerdo que se publicó en el Diario Oficial de la Federación el miércoles 21 y entró en vigor el jueves 22.
Qué cambia
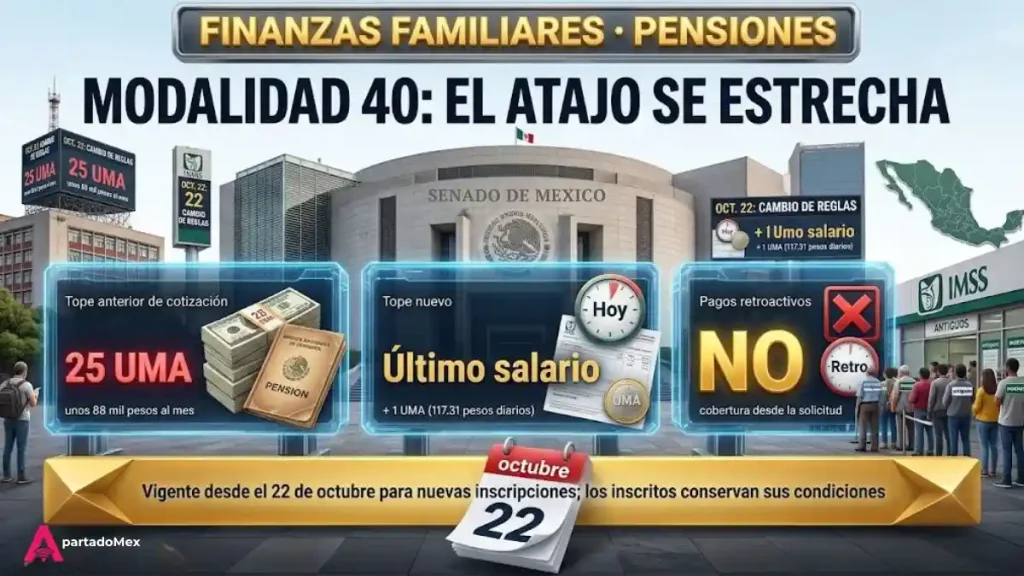
El cambio principal está en el salario con el que se puede cotizar. Antes, quien se inscribía podía elegir hasta 25 veces la Unidad de Medida y Actualización, unos 88 mil pesos al mes. Ahora el tope es el último salario base registrado al salir del empleo formal, o ese mismo salario más una UMA, que en 2026 vale 117.31 pesos diarios. Nunca puede ser menor al salario mínimo.
En la práctica, alguien que dejó de trabajar con un salario de 500 pesos diarios podrá cotizar con un máximo de 617.31 pesos diarios. Con las reglas anteriores, esa misma persona podía registrarse con más de 2,900 pesos diarios.
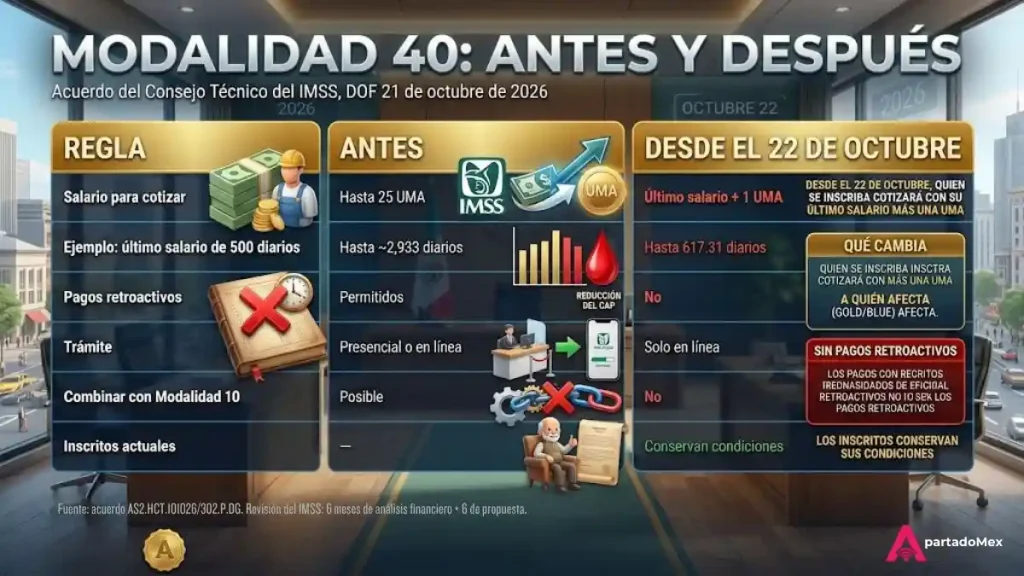
Además, ya no se pueden hacer pagos retroactivos: la cobertura empieza en la fecha en que se presenta la solicitud, sin la opción de pagar meses o años anteriores. El trámite se hace solo por medios digitales, y quien cotiza como trabajador independiente en la Modalidad 10 no puede contratar al mismo tiempo la 40.
A quién afecta y por qué
Quien ya estaba inscrito el 22 de octubre conserva sus condiciones hasta que termine el periodo que contrató, y las semanas y salarios ya pagados cuentan para su pensión. No se informó si podrá renovar con las reglas anteriores. Las pensiones que ya se pagan no cambian, porque el acuerdo no es retroactivo. Los requisitos para entrar no se modificaron: haber cotizado al menos 52 semanas en los cinco años previos a la baja y no tener más de cinco años fuera del régimen.
El IMSS justifica el cambio en evitar que se declaren salarios inflados para obtener pensiones artificialmente altas. Una auditoría de la Auditoría Superior de la Federación encontró que, hasta 2024, 275,087 personas estaban inscritas en la Modalidad 40 y que, en promedio, registraban un salario cinco veces mayor que el último que tenían en su empleo; el monto más elegido era el máximo permitido.
La medida es temporal mientras se revisa. La Dirección de Finanzas del IMSS tiene hasta seis meses para analizar el impacto financiero de la modalidad, y la Dirección Jurídica, seis meses más para proponer cambios. La Modalidad 40 no se elimina.
Antes de firmar Último salario + 117.31 pesos diarios. Es el nuevo tope para quien se inscriba desde el 22 de octubre. Si estabas por contratar la Modalidad 40 con un salario alto, haz de nuevo la cuenta: el aumento de pensión que esperabas puede ser mucho menor con estas reglas.
Cómo se comparan los rendimientos de las Afores, la otra pieza del retiro, se explicó en Afores: cuál rindió más y qué no es el 37% que circula, y el debate sobre el Fondo de Pensiones para el Bienestar, en Fondo de Pensiones del Bienestar: SCJN avala traslado de AFOREs inactivas.
🏦 ¿Buscas planificar tu retiro con tus semanas cotizadas oficiales?
Utiliza nuestra calculadora de pensiones →
¿Qué cambió en la Modalidad 40?
Desde el 22 de octubre, quien se inscriba solo puede cotizar con su último salario registrado más una UMA, sin pagos retroactivos y con trámite solo en línea.
Ya estoy en Modalidad 40, ¿me afecta?
No mientras dure el periodo que contrataste. Tus semanas y salarios pagados cuentan para tu pensión. No se ha aclarado si podrás renovar con las reglas anteriores.
¿Se eliminó la Modalidad 40?
No. El IMSS la revisará durante los próximos meses y podría proponer cambios regulatorios.
¿Cuánto es una UMA en 2026?
117.31 pesos diarios.
¿Todavía conviene la Modalidad 40?
Depende de tu último salario y de tus semanas cotizadas. Con el nuevo tope, el aumento de pensión es menor que antes, así que conviene recalcularlo antes de inscribirse.
Actualizado: 22 de octubre de 2026, 15:30 h. – Datos al corte: acuerdo AS2.HCT.101026/302.P.DG del Consejo Técnico del IMSS, publicado en el DOF el 21 oct.; datos de la auditoría de la ASF sobre la Modalidad 40 (22 oct.). – Lo próximo: el análisis financiero del IMSS sobre la Modalidad 40, con un plazo de seis meses, y la propuesta de cambios regulatorios, otros seis meses después.