La Suprema Corte resolvió que es constitucional limitar a cinco años los intereses que paga el fisco cuando devuelve impuestos tarde. El saldo a favor se sigue actualizando por inflación, pero los intereses dejan de correr al llegar a ese límite.
Lo que debes saber
- El pleno de la SCJN negó un amparo contra el límite de cinco años de intereses en devoluciones de impuestos.
- La regla está en el artículo 22-A del Código Fiscal de la Federación, en su penúltimo párrafo, y ya estaba vigente. La Corte la confirmó.
- La empresa que promovió el amparo reclamaba una devolución de IVA de mayo de 2013.
- El monto principal sí se actualiza por inflación; lo que se corta son los intereses después del quinto año.
Qué se decidió
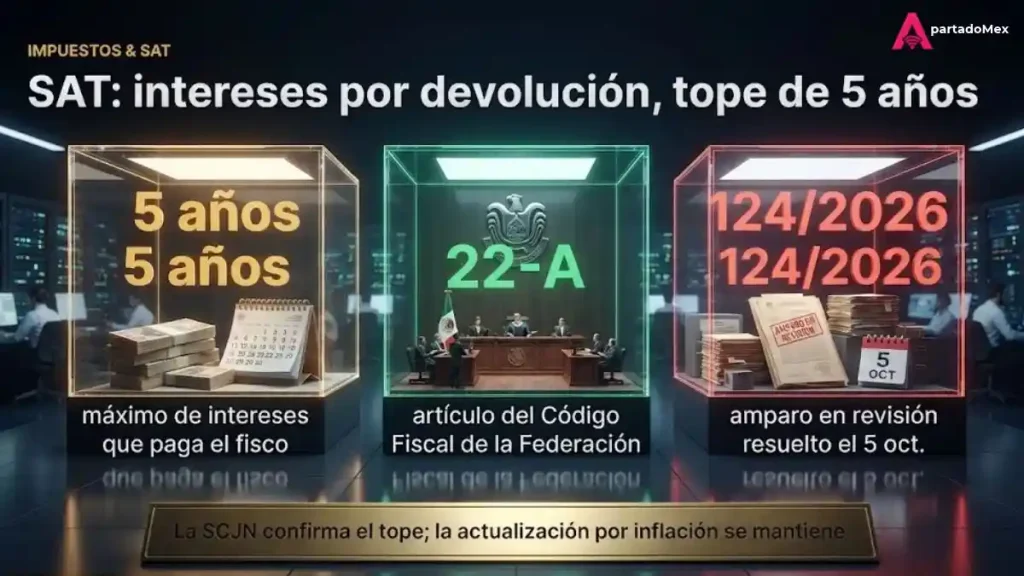
El lunes 5 de octubre, la Suprema Corte resolvió el Amparo en Revisión 124/2026. Lo promovió una empresa que pidió la devolución de su saldo a favor de IVA de mayo de 2013 y que, tras años de litigio, quería que el fisco le pagara intereses por todo ese tiempo.
El obstáculo es el artículo 22-A del Código Fiscal de la Federación. Ese artículo obliga al SAT a pagar intereses cuando no devuelve a tiempo un saldo a favor, pero en su penúltimo párrafo establece que en ningún caso los intereses a cargo del fisco excederán de los que se generen en los últimos cinco años.
La empresa argumentó que el tope equivalía a quitarle parte de su patrimonio sin indemnización, una expropiación indirecta. La Corte respondió que el derecho de propiedad admite límites legales cuando persiguen un fin legítimo, y que proteger las finanzas públicas de cargas excesivas lo es. La sentencia sostiene que los intereses posteriores al quinto año nunca llegaron a formar parte del patrimonio de la empresa como un derecho exigible.
Al cierre de esta edición, el engrose todavía no se ha publicado.
A quién afecta y cómo
La regla pesa poco en una devolución normal, que el SAT resuelve en semanas o meses. Pesa en los casos que se litigan durante años. Si una devolución tarda ocho años en pagarse por juicios y recursos, el contribuyente recibe su saldo actualizado por inflación más los intereses de cinco años, no de ocho.
Las empresas que pelean devoluciones grandes de IVA, como exportadoras o compañías con mucha inversión, tienen que meter esa cuenta en la decisión de litigar: después de cinco años, cada año más de juicio ya no genera rendimiento, solo la actualización.
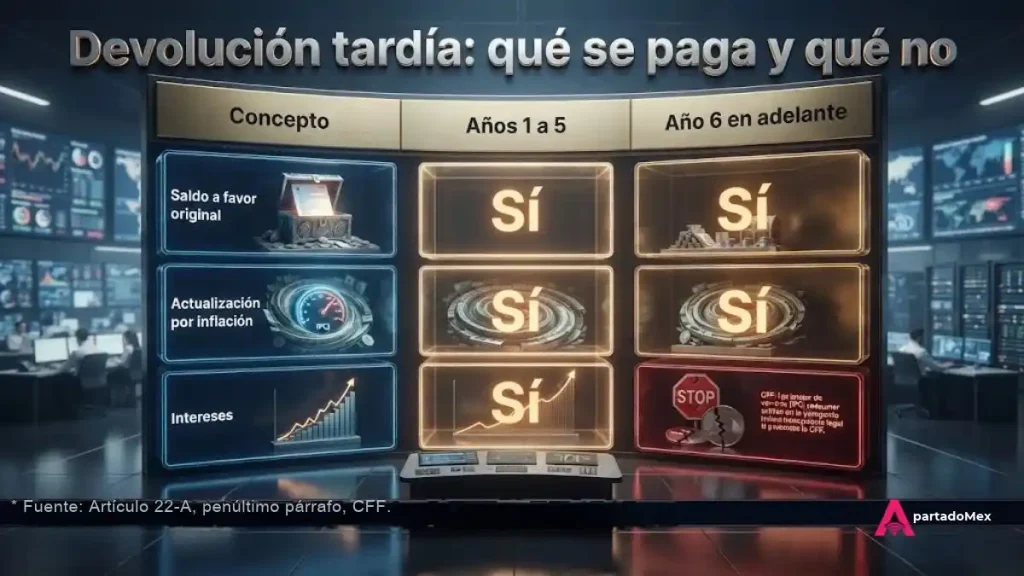
Qué recibe quien gana una devolución tardía
- El saldo a favor original: sí.
- La actualización por inflación de todo el periodo: sí.
- Intereses de los primeros cinco años: sí.
- Intereses a partir del sexto año: no.
La Corte no creó una regla nueva. Confirmó que la que ya estaba en el Código Fiscal es constitucional.
Conviene no confundir este caso con otro de marzo. En el asunto de Grupo Televisa, que obtuvo una devolución de 103 millones de pesos, la Corte precisó que los intereses solo se pagan cuando la sentencia lo ordena. Esa discusión era sobre cuándo nacen los intereses. La de ahora es sobre cuánto tiempo corren.
Las devoluciones son un tema sensible este año. Oportunamente, ApartadoMex informó que las devoluciones de IVA de enero a julio de 2026 cayeron 12.8% nominal frente a 2025. Una devolución que tarda menos genera menos intereses. Una que se litiga por años, desde ahora con criterio firme de la Corte, deja de generarlos a los cinco.
El papel de la Corte en la certidumbre de las empresas se revisó en SCJN resuelve 18% menos casos; empresarios ven riesgo.
🧮 ¿Tienes un saldo a favor? Estima tus impuestos
con nuestra Calculadora SAT 2026 de ApartadoMex →
¿El SAT me tiene que pagar intereses si tarda en devolverme?
Sí, el artículo 22-A del Código Fiscal lo obliga cuando no devuelve dentro del plazo legal.
¿Por cuánto tiempo?
Por un máximo de cinco años. Después de ese periodo los intereses dejan de generarse.
¿Pierdo la actualización por inflación?
No. El saldo a favor se sigue actualizando por todo el periodo; lo que se limita son los intereses.
¿Esto cambia la ley?
No. La Corte confirmó la constitucionalidad de una regla que ya estaba vigente.
¿A quién afecta más?
A contribuyentes, sobre todo empresas, cuyas devoluciones se resuelven después de juicios largos.
Actualizado: 7 de octubre de 2026 · Datos al corte: resolución del Amparo en Revisión 124/2026, sesión del 5 de octubre · Lo próximo: publicación del engrose y, en su caso, de la tesis en el Semanario Judicial de la Federación.