
El SAT publicó en el Diario Oficial de la Federación, el 18 de septiembre, un listado definitivo de 83 contribuyentes —73 que no presentaron ningún argumento y 10 cuyas pruebas resultaron insuficientes— cuyos comprobantes fiscales ya no producen efecto fiscal alguno; la cobertura periodística que dio a conocer la cifra se difundió tres días después, el 21 de septiembre
Puntos clave
- El SAT publicó el 18 de septiembre, en el Diario Oficial de la Federación, dos listados definitivos bajo el artículo 69-B del Código Fiscal de la Federación que suman 83 contribuyentes: 73 que no presentaron argumento alguno y 10 cuyas pruebas fueron insuficientes para desvirtuar la presunción de operaciones simuladas.
- Todos los comprobantes fiscales (CFDI) emitidos por estos 83 contribuyentes “no producen ni produjeron efecto fiscal alguno”, ni siquiera de forma retroactiva; las empresas que los recibieron tienen 30 días para acreditar que sí adquirieron los bienes o servicios, o para presentar declaraciones complementarias.
- El mismo 18 de septiembre, el SAT publicó por separado un listado de 137 contribuyentes en calidad de “presuntos” —una etapa preliminar, no definitiva, del mismo procedimiento—, que no debe confundirse con los 83 ya resueltos.
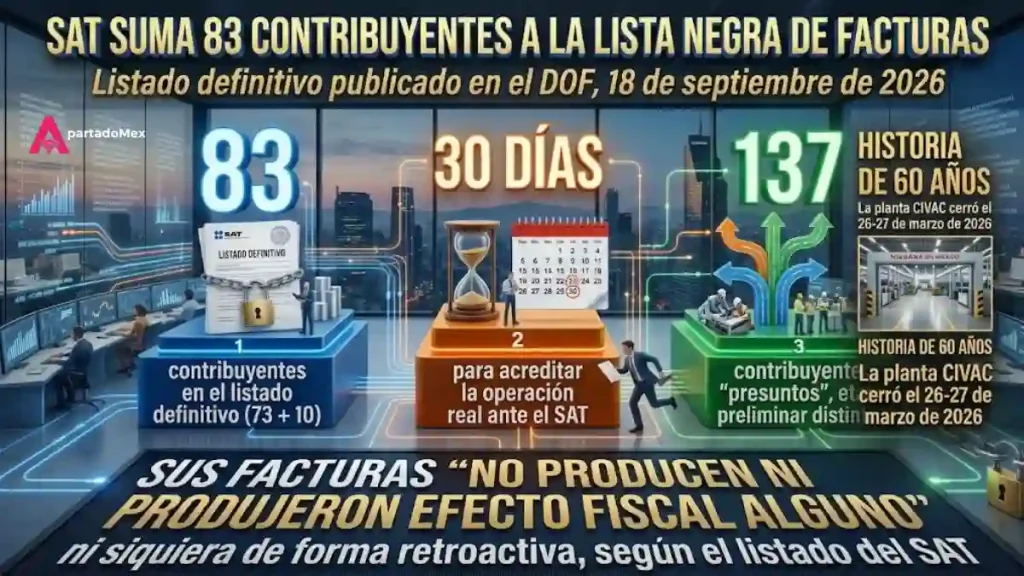
Con esta adición, el listado global definitivo de Empresas que Facturan Operaciones Simuladas (EFOS) del SAT sumaría 12,036 contribuyentes en 2026, según una sola fuente periodística que esta nota no pudo corroborar de forma independiente: el sitio de datos abiertos del SAT consultado hoy solo refleja información actualizada al 31 de agosto.
¿Qué significa exactamente estar en esta lista y qué deben hacer las empresas afectadas?
El procedimiento se rige por el artículo 69-B del Código Fiscal de la Federación, que regula a los llamados EFOS: empresas que facturan operaciones simuladas. Cuando el SAT presume que un contribuyente emitió comprobantes sin respaldo de una operación real, se le notifica y se le da la oportunidad de desvirtuar esa presunción con pruebas; si no lo hace —el caso de 73 de los 83 contribuyentes de este listado— o si sus pruebas no bastan —el caso de los otros 10—, el SAT publica la resolución definitiva. A partir de ahí, todos los comprobantes fiscales que esos contribuyentes hayan emitido, incluso los de años anteriores, dejan de ser deducibles o acreditables. Las empresas que recibieron esas facturas tienen un plazo de 30 días para demostrar ante la autoridad que efectivamente recibieron los bienes o servicios facturados, o para corregir su situación fiscal mediante declaraciones complementarias; de lo contrario, quedan expuestas a que el SAT les rechace esas deducciones. Esta nota no localizó, en las fuentes disponibles, una declaración textual atribuida a un funcionario específico del SAT sobre esta publicación; el texto disponible proviene del propio listado y de firmas de asesoría fiscal que lo interpretan, no de un comunicado de prensa con vocero nombrado.
¿Esta lista tiene relación con el escándalo de huachicol fiscal?
No de forma directa, y esta nota lo marca explícitamente para no sugerir un vínculo que el SAT no ha declarado. El 2 de septiembre, en medio del escándalo de huachicol fiscal, el SAT canceló la posibilidad de emitir facturas a 2,205 empresas comercializadoras de combustible, una medida ordenada en el contexto de una investigación sobre una red que, según la fiscal general Ernestina Godoy, operó en cinco estados con participación de “al menos 12 exservidores públicos”. Ese anuncio es un mecanismo legal distinto —vinculado a una instrucción directa por el caso de huachicol— y ocurrió casi tres semanas antes de la publicación de los 83 EFOS del 18 de septiembre. Ninguna de las fuentes consultadas sobre estos 83 contribuyentes menciona combustible, huachicol o la cifra de 2,205 empresas; cualquier lectura que conecte ambos episodios es una interpretación editorial de este portal sobre el mismo mes de vigilancia fiscal reforzada, no una afirmación hecha por el SAT.
Los listados del SAT publicados el 18 de septiembre
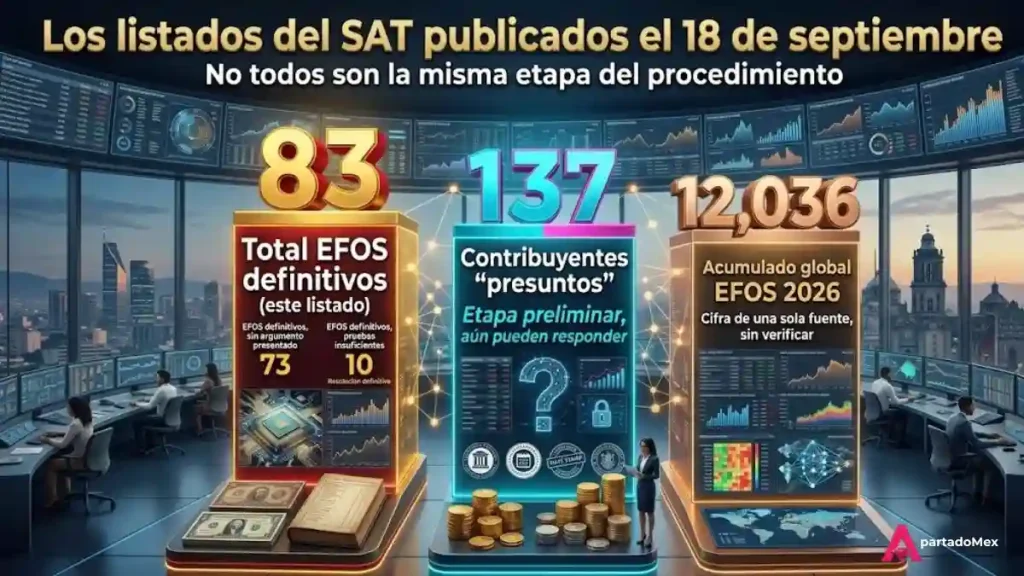
| Listado | Cifra | Estatus |
| EFOS definitivos, sin argumento presentado | 73 | Resolución definitiva |
| EFOS definitivos, pruebas insuficientes | 10 | Resolución definitiva |
| Total EFOS definitivos (este listado) | 83 | Facturas sin efecto fiscal |
| Contribuyentes “presuntos” (etapa preliminar) | 137 | Aún pueden presentar pruebas |
| Acumulado global EFOS 2026 (cifra de una sola fuente) | 12,036 | Sin verificar de forma independiente |
El dato que mejor resume esta publicación no es la cifra de 83, sino el plazo de 30 días: cualquier empresa que haya recibido facturas de estos contribuyentes tiene ese margen para acreditar la operación real antes de perder la deducción, incluso por compras de años pasados.
Este listado se conoce apenas una semana después de que el jefe del SAT compareciera ante la Comisión de Hacienda de la Cámara de Diputados: ahí el tema central fueron los cambios al ISR para 2027; esta publicación de EFOS muestra que, en paralelo a la discusión legislativa, el SAT sigue con su trabajo ordinario de fiscalización bajo reglas ya vigentes.
📃 Consulta la cobertura de este portal sobre el SAT y
obligaciones fiscales en Impuestos & SAT →¿Cuántos contribuyentes suma esta lista negra del SAT?
83: 73 que no presentaron argumento alguno y 10 cuyas pruebas fueron insuficientes, en un listado definitivo publicado en el DOF el 18 de septiembre de 2026.
¿Qué pasa con las facturas que emitieron estos contribuyentes?
Dejan de tener efecto fiscal, incluso de forma retroactiva: no son deducibles ni acreditables para quien las recibió.
¿Qué plazo tienen las empresas que recibieron esas facturas?
30 días para acreditar que la operación fue real o para presentar declaraciones complementarias que corrijan su situación fiscal.
¿Es lo mismo esta lista que la de 137 contribuyentes “presuntos”?
No; los 137 están en una etapa preliminar del procedimiento del artículo 69-B y todavía pueden presentar pruebas, mientras que los 83 ya tienen resolución definitiva.
¿Esta lista está relacionada con el caso de huachicol fiscal?
No hay un vínculo declarado por el SAT; el caso de huachicol involucró la cancelación de facturación a 2,205 empresas de combustible el 2 de septiembre, un anuncio y un mecanismo distintos.
Redactado por Manuel Campos para ApartadoMex, cobertura institucional y fiscal. Última actualización: 22 de septiembre de 2026.